

Финансовый барометр дал сбой: но именно в эти моменты открывается лучшее время для личных сбережений
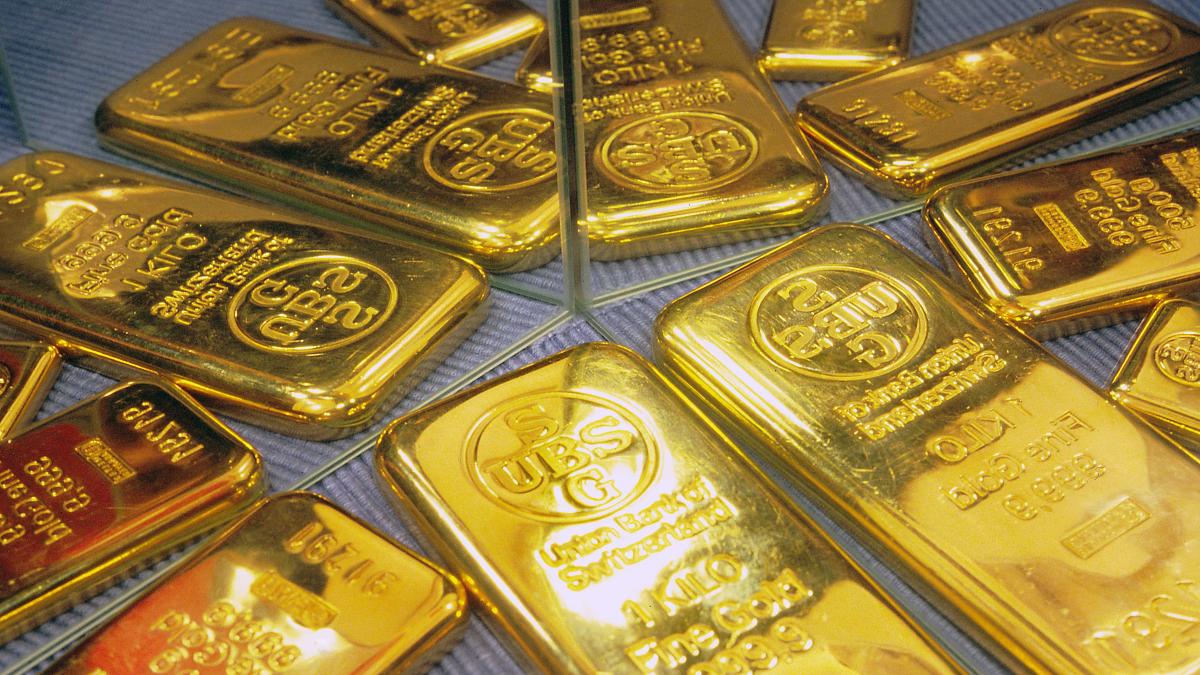
В конце ноября стало известно, что объём международных резервов России немного сократился. По данным Банка России, на 21 ноября их сумма составляла 729,1 млрд долларов, тогда как неделей ранее показатель был выше — 734,1 млрд. Несмотря на то что разрыв относительно небольшой, он всё же заметен, особенно с учётом октябрьского пика — 742,4 млрд долларов. ЦБ пояснил причину падения резервов коротко и прямо:
"в основном из-за отрицательной переоценки", — отметил представитель Банка России.
Почти половина российских активов за рубежом остаётся заблокированной из-за санкций — около 300 млрд долларов. На фоне таких новостей люди чаще задумываются о структуре собственных накоплений и о том, какие инструменты действительно подходят для сохранения средств. В частности, растёт интерес к депозитам на шесть месяцев: они позволяют зафиксировать привлекательную ставку и при этом не "замораживать" деньги надолго.
Как изменились ключевые показатели
Колебания резервов происходят регулярно, но эта неделя стала заметной: разница в 5 млрд долларов — не рекордная, но показательная. Важно, что этот процесс обусловлен в первую очередь переоценкой активов на глобальном рынке. Когда растёт волатильность валют или золота, общий объём резервов меняется даже при неизменной структуре владений.
Для личных финансов такие новости создают фон, но не должны вызывать тревогу. Гораздо важнее понимать, как они отражаются на банковских продуктах — ставках, спросе на краткосрочные депозиты, интересе к альтернативным инструментам вроде ОФЗ или накопительных счетов.
Сравним три популярных инструмента для хранения личных средств
| Инструмент | Гибкость | Потенциальная доходность | Риски | Когда подходит |
| Депозит 6 мес | Средняя | Фиксированная, выше средней | Минимальные | Когда хочется стабильности и быстрой доступности |
| Накопительный счёт | Высокая | Плавающая | Низкие | Для подушки безопасности |
| ОФЗ | Низкая-средняя | Потенциально выше | Рыночные | Для тех, кто готов к колебаниям цены |
Как выбрать подходящий формат хранения денег
1. Определить цель накоплений
Подумайте, зачем вам нужны средства: на ремонт, отпуск, создание резерва или крупную покупку. Это определит срок и уровень риска.
2. Сравнить ставки и надёжность банка
Используйте сервисы подбора вкладов, где можно отсортировать предложения по срокам, ставкам, капитализации. Обращайте внимание на банки с лицензией ЦБ и участием в системе страхования вкладов.
3. Решить, нужна ли досрочная возможность снятия
Некоторые шести-месячные депозиты допускают частичное снятие без потери процентов. Если вам важна гибкость, ищите именно такие варианты.
4. Оптимизировать налоговую нагрузку
Доход по депозитам облагается НДФЛ сверх установленного порога. Рассмотрите инструменты вроде ИИС, если хотите совместить накопление и налоговую выгоду.
Завершая выбор, ориентируйтесь не на общий информационный фон, а на собственные финансовые задачи. Краткосрочный депозит часто становится хорошей отправной точкой для тех, кто только начинает планировать бюджет.
Ошибка → Последствие → Альтернатива
-
Ошибка: выбор депозита без сравнения условий.
Последствие: можно получить ставку ниже рыночной.
Альтернатива: использовать агрегаторы вкладов и фильтры по сроку и капитализации. -
Ошибка: хранение всех денег на одном типе продукта.
Последствие: при изменении ставки или условий придётся адаптироваться резко.
Альтернатива: распределить средства между депозитом, накопительным счётом и ОФЗ. -
Ошибка: игнорирование инфляции.
Последствие: реальная покупательная способность накоплений снижается.
Альтернатива: выбирать инструменты с доходностью выше уровня инфляции или комбинировать их.
А что если…
…ставки по депозитам снова начнут снижаться? Тогда выиграют те, кто открыл вклад заранее — фиксированная ставка сохранится до конца срока.
…инфляция ускорится? В этом случае лучше добавить инструменты с защитой от роста цен или возможность быстрой перекладки капитала.
…появится необходимость снять деньги раньше? Тогда депозит с возможностью частичного снятия или накопительный счёт окажутся безопаснее.
Плюсы и минусы краткосрочных вкладов
| Плюсы | Минусы |
| Фиксированная ставка на короткий срок | Доход ограничен ставкой |
| Минимальные риски | При досрочном снятии ставка может упасть |
| Удобно комбинировать с другими инструментами | Не подходит для долгосрочных целей |
| Подходит для новичков | Ограниченная ликвидность |
FAQ
Как выбрать вклад на шесть месяцев?
Ориентируйтесь на ставку, условия досрочного снятия, наличие капитализации процентов и репутацию банка.
Сколько стоит открыть вклад?
Обычно вклад открывается бесплатно, но некоторые банки могут устанавливать минимальную сумму пополнения.
Что лучше — вклад или накопительный счёт?
Если важна максимальная ставка — вклад. Если ключевой фактор — гибкость, то накопительный счёт.
Мифы и правда
Миф: шести-месячные депозиты подходят только для коротких целей.
Правда: их можно использовать как инструмент фиксации ставок и гибкой перекладки средств.
Миф: депозит — самый доходный способ сохранить деньги.
Правда: доходность выше возможна у облигаций, но они несут больший риск.
Миф: ставки по депозитам всегда повторяют ключевую ставку ЦБ.
Правда: банки ориентируются на неё, но конечные условия зависят от их стратегии и рыночной конкуренции.
Три интересных факта
-
Международные резервы России включают золото, валютные активы и ресурсы, размещённые в МВФ.
-
Размер резервов влияет на кредитный рейтинг и устойчивость страны в период внешних шоков.
-
Показатели резервов могут меняться из-за динамики курсов, даже если государство не проводит активных операций.
Эти факты помогают лучше понимать контекст новостей и оценивать личные решения о сбережениях не под влиянием эмоций, а с опорой на логику.
Подписывайтесь на Экосевер